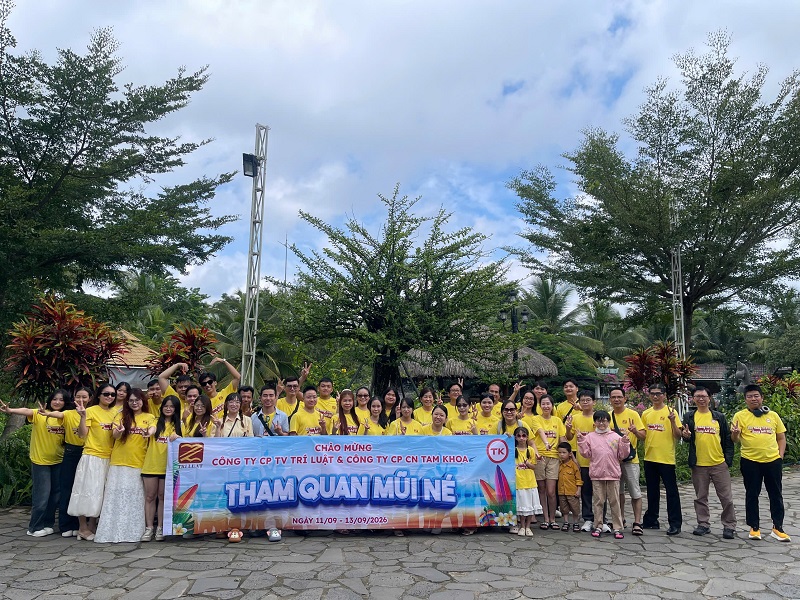
TRÍ LUẬT TỔ CHỨC CHUYẾN DU LỊCH MŨI NÉ NĂM 2026
Khép lại những bộn bề của công việc, tập thể cán bộ nhân viên của Trí Luật đã cùng nhau tạo nên một dấu ấ...
|
BỘ TÀI CHÍNH |
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM |
|
Số: 6138/CT-QLNT |
Hà Nội, ngày 21 tháng 8 năm 2026 |
Kính gửi: Cơ quan Cảnh sát điều tra Công an thành phố Hải Phòng.
Cục Thuế nhận được công văn số 16743/VPCQCSĐT(Đ3) ngày 03/8/2026 của Cơ quan Cảnh sát điều tra Công an thành phố Hải Phòng về thuế giá trị gia tăng (GTGT). Về nội dung này, Cục Thuế có ý kiến như sau:
Tại khoản 5 Điều 1 của Luật số 31/2013/QH13 sửa đổi, bổ sung khoản 1 Điều 11 Luật Thuế GTGT quy định:
"Điều 1
Sửa đổi, bổ sung một số điều của Luật thuế giá trị gia tăng:
...
5. Điều 11 được sửa đổi, bổ sung như sau:
“Điều 11. Phương pháp tính trực tiếp trên giá trị gia tăng
1. Số thuế giá trị gia tăng phải nộp theo phương pháp tính trực tiếp trên giá trị gia tăng bằng giá trị gia tăng nhân với thuế suất thuế giá trị gia tăng áp dụng đối với hoạt động mua bán, chế tác vàng, bạc, đá quý.
Giá trị gia tăng của vàng, bạc, đá quý được xác định bằng giá thanh toán của vàng, bạc, đá quý bán ra trừ giá thanh toán của vàng, bạc, đá quý mua vào tương ứng." "
Tại Điều 12 Luật Thuế giá trị gia tăng số 48/2024/QH15 quy định:
“Điều 12. Phương pháp tính trực tiếp
1. Số thuế giá trị gia tăng phải nộp theo phương pháp tính trực tiếp trên giá trị gia tăng bằng giá trị gia tăng nhân với thuế suất thuế giá trị gia tăng áp dụng đối với hoạt động mua, bán, chế tác vàng, bạc, đá quý.
Giá trị gia tăng của hoạt động mua, bán, chế tác vàng, bạc, đá quý được xác định bằng giá thanh toán của vàng, bạc, đá quý bán ra trừ giá thanh toán của vàng, bạc, đá quý mua vào tương ứng.
Trường hợp cơ sở kinh doanh có hoạt động mua, bán, chế tác vàng, bạc, đá quý thì cơ sở kinh doanh phải hạch toán riêng hoạt động này để nộp thuế theo phương pháp tính trực tiếp trên giá trị gia tăng."
Tại Điều 8 Nghị định số 209/2013/NĐ-CP ngày 18/12/2013 của Chính phủ quy định:
“Điều 8. Phương pháp tính trực tiếp trên giá trị gia tăng
Phương pháp tính trực tiếp trên giá trị gia tăng thực hiện theo quy định tại Điều 11 Luật Thuế giá trị gia tăng và khoản 5 Điều 1 Luật sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng.
1. Số thuế giá trị gia tăng phải nộp theo phương pháp tính trực tiếp trên giá trị gia tăng bằng giá trị gia tăng nhân với thuế suất thuế giá trị gia tăng 10% áp dụng đối với hoạt động mua, bán, chế tác vàng bạc, đá quý.
Giá trị gia tăng của vàng, bạc, đá quý được xác định bằng giá thanh toán của vàng, bạc, đá quý bán ra trừ (-) giá thanh toán của vàng, bạc, đá quý mua vào tương ứng.
Giá thanh toán của vàng, bạc, đá quý bán ra là giá thực tế bán ghi trên hóa đơn bán vàng, bạc, đá quý, bao gồm cả tiền công chế tác (nếu có), thuế giá trị gia tăng và các khoản phụ thu, phí thu thêm mà bên bán được hưởng.
Giá thanh toán của vàng, bạc, đá quý mua vào được xác định bằng giá trị vàng, bạc, đá quý mua vào hoặc nhập khẩu, đã có thuế giá trị gia tăng dùng cho mua bán, chế tác vàng, bạc, đá quý bán ra tương ứng.
Trường hợp trong kỳ tính thuế phát sinh giá trị gia tăng âm (-) của vàng, bạc, đá quý thì được tính bù trừ vào giá trị gia tăng dương (+) của vàng, bạc, đá quý. Trường hợp không có phát sinh giá trị gia tăng dương (+) hoặc giá trị gia tăng dương (+) không đủ bù trừ giá trị gia tăng âm (-) thì được kết chuyển để trừ vào giá trị gia tăng của kỳ sau trong năm. Kết thúc năm dương lịch, giá trị gia tăng âm (-) không được kết chuyển tiếp sang năm sau."
Tại Điều 22 Nghị định số 181/2025/NĐ-CP ngày 01/7/2025 của Chính phủ quy định:
“Điều 22. Phương pháp tính trực tiếp trên giá trị gia tăng đối với hoạt động mua, bán, chế tác vàng, bạc, đá quý
1. Số thuế giá trị gia tăng phải nộp theo phương pháp tính trực tiếp trên giá trị gia tăng bằng giá trị gia tăng nhân với thuế suất thuế giá trị gia tăng áp dụng đối với hoạt động mua, bán, chế tác vàng, bạc, đá quý.
2. Giá trị gia tăng của hoạt động mua, bán, chế tác vàng, bạc, đá quý được xác định bằng giá thanh toán của vàng, bạc, đá quý bán ra trừ giá thanh toán của vàng, bạc, đá quý mua vào tương ứng. Trong đó:
a) Giá thanh toán của vàng, bạc, đá quý bán ra là giá thực tế bán ghi trên hóa đơn bán vàng, bạc, đá quý, bao gồm cả tiền công chế tác (nếu có), thuế giá trị gia tăng và các khoản phụ thu, phí thu thêm mà bên bán được hưởng.
b) Giá thanh toán của vàng, bạc, đá quý mua vào được xác định bằng giá trị vàng, bạc, đá quý mua vào hoặc nhập khẩu, đã có thuế giá trị gia tăng dùng cho mua, bán, chế tác vàng, bạc, đá quý bán ra tương ứng.
3. Trường hợp cơ sở kinh doanh có hoạt động mua, bán, chế tác vàng, bạc, đá quý thì cơ sở kinh doanh phải hạch toán riêng hoạt động này để nộp thuế theo phương pháp tính trực tiếp trên giá trị gia tăng.
4. Trường hợp trong kỳ tính thuế phát sinh giá trị gia tăng âm (-) của vàng, bạc, đá quý thì được tính bù trừ vào giá trị gia tăng dương (+) của vàng, bạc, đá quý. Trường hợp không phát sinh giá trị gia tăng dương (+) hoặc giá trị gia tăng dương (+) không đủ bù trừ giá trị gia tăng âm (-) thì được kết chuyển để trừ vào giá trị gia tăng của kỳ sau trong năm. Kết thúc năm dương lịch, giá trị gia tăng âm (-) không được kết chuyển tiếp sang năm sau."
Tại khoản 4 Điều 3 Thông tư số 119/2014/TT-BTC ngày 25/8/2014 của Bộ Tài chính sửa đổi khoản 1 Điều 13 Thông tư số 219/2013/TT-BTC quy định:
“4. Sửa đổi khoản 1 Điều 13 Thông tư số 219/2013/TT-BTC như sau:
“1. Số thuế GTGT phải nộp theo phương pháp tính trực tiếp trên GTGT bằng giá trị gia tăng nhân với thuế suất thuế giá trị gia tăng áp dụng đối với hoạt động mua, bán, chế tác vàng, bạc, đá quý.
Giá trị gia tăng của vàng, bạc, đá quý được xác định bằng giá thanh toán của vàng, bạc, đá quý bán ra trừ (-) giá thanh toán của vàng, bạc, đá quý mua vào tương ứng.
Giá thanh toán của vàng, bạc, đá quý bán ra là giá thực tế bán ghi trên hóa đơn bán vàng, bạc, đá quý, bao gồm cả tiền công chế tác (nếu có), thuế giá trị gia tăng và các khoản phụ thu, phí thu thêm mà bên bán được hưởng.
Giá thanh toán của vàng, bạc, đá quý mua vào được xác định bằng giá trị vàng, bạc, đá quý mua vào hoặc nhập khẩu, đã có thuế GTGT dùng cho mua bán, chế tác vàng, bạc, đá quý bán ra tương ứng.
Trường hợp trong kỳ tính thuế phát sinh giá trị gia tăng âm (-) của vàng, bạc, đá quý thì được tính bù trừ vào giá trị gia tăng dương (+) của vàng, bạc, đá quý. Trường hợp không có phát sinh giá trị gia tăng dương (+) hoặc giá trị gia tăng dương (+) không đủ bù trừ giá trị gia tăng âm (-) thì được kết chuyển để trừ vào giá trị gia tăng của kỳ sau trong năm. Kết thúc năm dương lịch, giá trị gia tăng âm (-) không được kết chuyển tiếp sang năm sau"."
Căn cứ các quy định nêu trên, hoạt động mua, bán, chế tác vàng, bạc, đá quý thuộc đối tượng áp dụng phương pháp tính trực tiếp trên giá trị gia tăng, số thuế giá trị gia tăng phải nộp theo phương pháp tính trực tiếp trên giá trị gia tăng bằng giá trị gia tăng nhân với thuế suất thuế giá trị gia tăng 10%. Giá trị gia tăng của hoạt động mua, bán, chế tác vàng, bạc, đá quý được xác định bằng giá thanh toán của vàng, bạc, đá quý bán ra trừ giá thanh toán của vàng, bạc, đá quý mua vào tương ứng.
Đề nghị Cơ quan Cảnh sát điều tra Công an thành phố Hải Phòng lấy ý kiến của Ngân hàng Nhà nước (là cơ quan quản lý nhà nước đối với hoạt động kinh doanh vàng) về hoạt động kinh doanh của Công ty cổ phần vàng bạc đá quý Golden Fund có theo quy định của pháp luật hay không. Trường hợp còn vướng mắc về chính sách thuế GTGT, đề nghị Cơ quan Cảnh sát điều tra Công an thành phố Hải Phòng lấy ý kiến Cục Quản lý, giám sát chính sách thuế, phí và lệ phí - Bộ Tài chính là đơn vị chủ trì xây dựng, trình các cấp có thẩm quyền ban hành các văn bản quy phạm pháp luật về chính sách thuế GTGT.
Cục Thuế có ý kiến để Cơ quan Cảnh sát điều tra Công an thành phố Hải Phòng biết./.
|
|
TL. CỤC TRƯỞNG |
 Tải về
Khép lại những bộn bề của công việc, tập thể cán bộ nhân viên của Trí Luật đã cùng nhau tạo nên một dấu ấ...
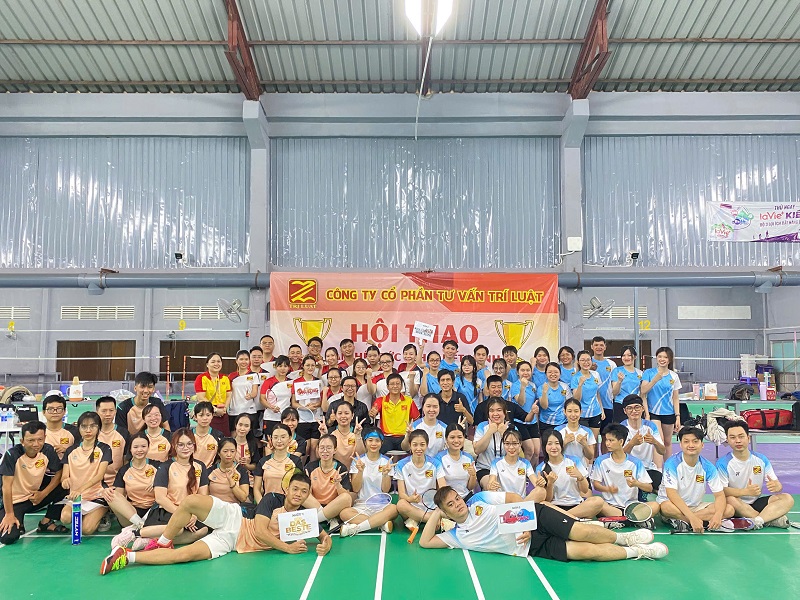
Nằm trong chuỗi sự kiện kỷ niệm 22 năm thành lập công ty, Hội thao Trí Luật năm 2026 đã chính thức khép lại sa...
TCDN - Để thúc đẩy chuyển đổi số và khuyến khích hộ kinh doanh phát triển lên mô hình doanh nghiệp, nhiều ý ki...
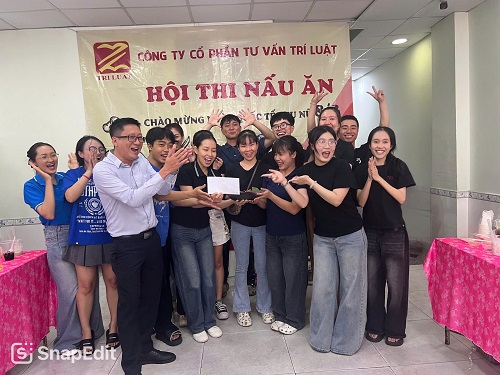
Chào mừng ngày 8/3 – Ngày quốc tế phụ nữ, Công Ty CP Tư Vấn Trí Luật đã triển khai hoạt động thi đấu nấu ăn vớ...
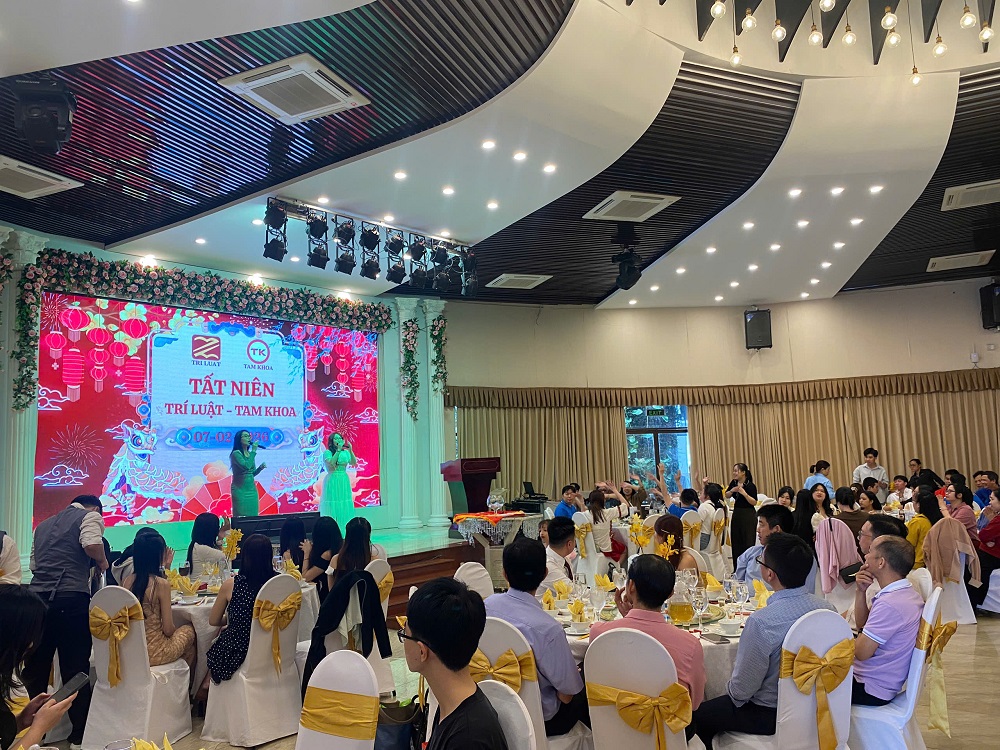
Vào ngày 07/02/2026, Công ty Cổ Phần Tư Vấn Trí Luật đã tổ chức cuộc đua “Truy tìm ngôi sao may mắn” và t...

 PHÁP LÝ
 0909.1838.36
_______________________
HÓA ĐƠN, CKS
1) LÊ THỊ NGỌC HÂN
