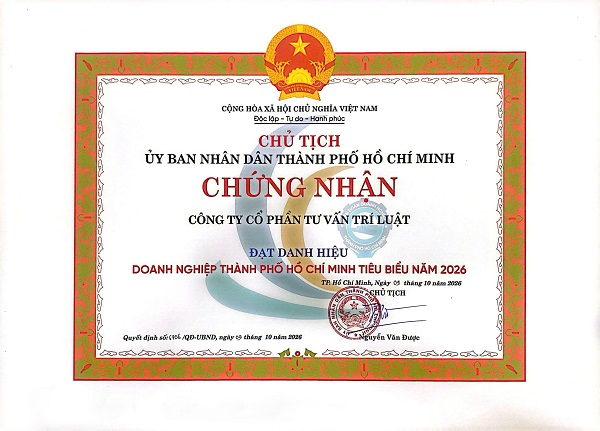
TRÍ LUẬT LẦN THỨ HAI LIÊN TIẾP ĐƯỢC VINH DANH “DOANH NGHIỆP TP.HCM TIÊU BIỂU NĂM 2026”
Đại lý thuế Trí Luật tiếp tục ghi dấu ấn trên hành trình phát triển khi vinh dự được Ủy ban nhân dân TP.HCM cô...
|
BỘ TÀI CHÍNH |
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM |
|
Số: 8456/CT-QLNT |
Hà Nội, ngày 06 tháng 11 năm 2026 |
Kính gửi: Các Thuế tỉnh, thành phố.
Để thống nhất thực hiện chính sách thuế giá trị gia tăng (GTGT) trong quá trình xử lý, khai thác nhà, đất dôi dư sau khi sắp xếp, tinh gọn tổ chức bộ máy của hệ thống chính trị, sắp xếp đơn vị hành chính, Cục Thuế có ý kiến như sau:
Căn cứ khoản 5 Điều 5 Luật Thuế GTGT số 48/2025/QH15 ngày 26/11/2025 quy định đối tượng không chịu thuế như sau:
5. Nhà ở thuộc tài sản công do Nhà nước bán cho người đang thuê.
Căn cứ Điều 9 Luật Thuế GTGT số 48/2025/QH15 ngày 26/11/2025 quy định về thuế suất như sau:
2. Mức thuế suất 5% áp dụng đối với hàng hóa, dịch vụ sau đây:
…
n) Bán, cho thuê, cho thuê mua nhà ở xã hội theo quy định của Luật Nhà ở.
3. Mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không quy định tại khoản 1 và khoản 2 Điều này, bao gồm cả dịch vụ được các nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp cho tổ chức, cá nhân tại Việt Nam qua kênh thương mại điện tử và các nền tảng số.”
Căn cứ khoản 1 Điều 7 Nghị định số 181/2025/NĐ-CP ngày 01/07/2025 của Chính phủ quy định giá tính thuế đối với hoạt động cho thuê tài sản, gia công hàng hóa và hoạt động xây dựng, lắp đặt như sau:
1. Đối với hoạt động cho thuê tài sản là số tiền cho thuê chưa có thuế giá trị gia tăng. Trong đó:
a) Số tiền cho thuê tài sản là giá thuê được quy định trong hợp đồng cho thuê tài sản.
b) Trường hợp cho thuê theo hình thức trả tiền thuê từng kỳ hoặc trả trước tiền thuê cho thời hạn thuê thì giá tính thuế là số tiền cho thuê trả từng kỳ hoặc trả trước cho thời hạn thuê chưa có thuế giá trị gia tăng.”
Căn cứ các quy định trên, cho thuê nhà, đất thuộc tài sản công thuộc đối tượng áp dụng thuế suất 10%. Giá tính thuế đối với hoạt động cho thuê tài sản thực hiện theo quy định tại khoản 1 Điều 7 Nghị định số 181/2025/NĐ-CP.
Đề nghị các Thuế tỉnh, thành phố căn cứ các quy định nêu trên phối hợp với Sở Tài chính và Sở Nông nghiệp và Môi trường địa phương để hỗ trợ kịp thời các cơ quan, đơn vị, doanh nghiệp đối với các phát sinh liên quan đến chính sách thuế GTGT và kê khai, nộp thuế GTGT khi có hoạt động cho thuê nhà, đất dôi dư sau khi sắp xếp, tinh gọn tổ chức bộ máy của hệ thống chính trị, sắp xếp đơn vị hành chính trên địa bàn. Trường hợp có vướng mắc, đề nghị có văn bản báo cáo Cục Thuế để được hướng dẫn xử lý kịp thời.
Cục Thuế có ý kiến để các Thuế tỉnh, thành phố được biết, triển khai thực hiện./.
|
|
TL. CỤC TRƯỞNG |
 Tải về
Đại lý thuế Trí Luật tiếp tục ghi dấu ấn trên hành trình phát triển khi vinh dự được Ủy ban nhân dân TP.HCM cô...
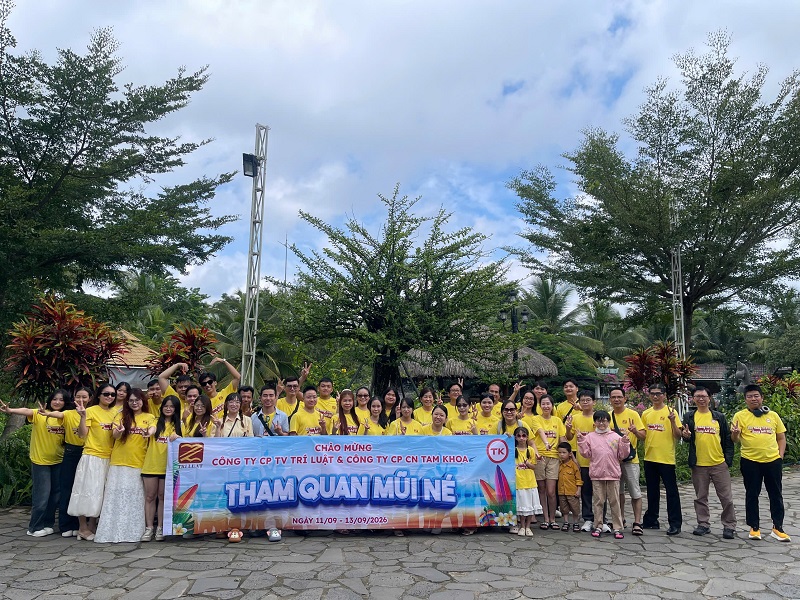
Khép lại những bộn bề của công việc, tập thể cán bộ nhân viên của Trí Luật đã cùng nhau tạo nên một dấu ấ...

Nằm trong chuỗi sự kiện kỷ niệm 22 năm thành lập công ty, Hội thao Trí Luật năm 2026 đã chính thức khép lại sa...
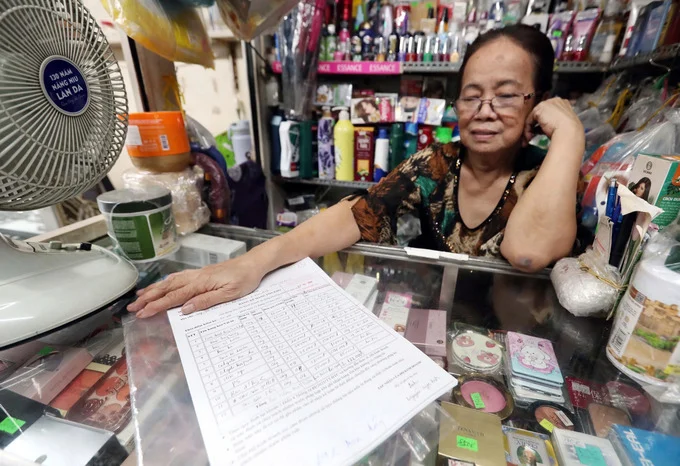
TCDN - Để thúc đẩy chuyển đổi số và khuyến khích hộ kinh doanh phát triển lên mô hình doanh nghiệp, nhiều ý ki...

Chào mừng ngày 8/3 – Ngày quốc tế phụ nữ, Công Ty CP Tư Vấn Trí Luật đã triển khai hoạt động thi đấu nấu ăn vớ...

 PHÁP LÝ
 0909.1838.36
_______________________
HÓA ĐƠN, CKS
1) LÊ THỊ NGỌC HÂN
