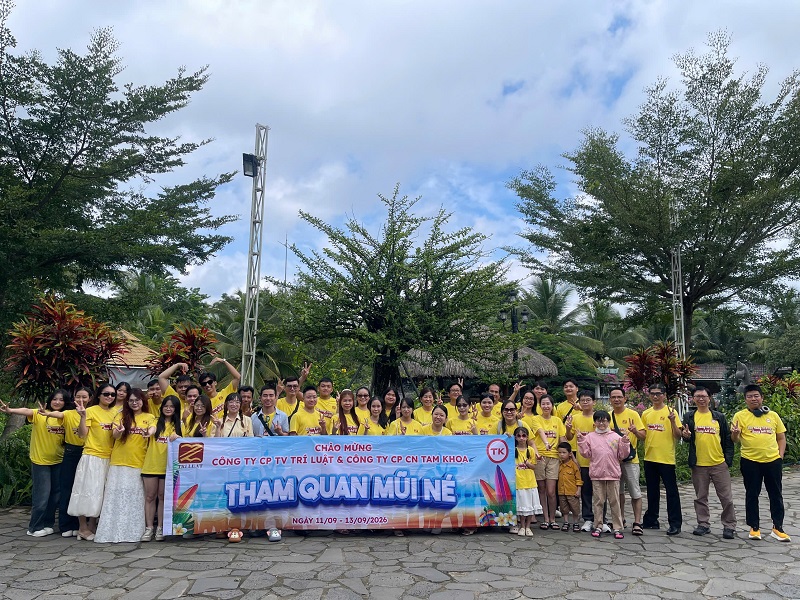
TRÍ LUẬT TỔ CHỨC CHUYẾN DU LỊCH MŨI NÉ NĂM 2026
Khép lại những bộn bề của công việc, tập thể cán bộ nhân viên của Trí Luật đã cùng nhau tạo nên một dấu ấ...
|
BỘ TÀI CHÍNH |
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM |
|
Hà Nội, ngày 06 tháng 10 năm 2026 |
Kính gửi: Công ty TNHH Tư vấn Vietnam Laws.
(Địa chỉ: Số 120/1/16 Đặng Thủy Trâm, Phường Bình Lợi Trung, Thành phố Hồ Chí Minh)
Cục Thuế nhận được văn bản số 79/2026/CV-VNLAWS ngày 12/9/2026 của Công ty TNHH Tư vấn Vietnam Laws về thời điểm lập hóa đơn. Về vấn đề này, Cục Thuế có ý kiến như sau:
1. Về thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt:
- Trước 01/7/2026, tại điểm c khoản 4 Điều 9 Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định:
“Đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền.”
- Từ ngày 01/7/2026, điểm c khoản 4 Điều 9 Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ quy định:
“Đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền.”
2. Về thời điểm xác định nghĩa vụ thuế GTGT đối với hoạt động xây dựng, lắp đặt:
- Trước 01/7/2025, tại khoản 5 Điều 8 Thông tư số 219/2013/TT-BTC hướng dẫn về thuế GTGT về thời điểm xác định thuế GTGT:
“Điều 8. Thời điểm xác định thuế GTGT
5. Đối với xây dựng, lắp đặt, bao gồm cả đóng tàu, là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền.”
- Từ 01/7/2025, tại khoản 2 Điều 8 Luật Thuế GTGT số 48/2024/QH15 quy định:
“Điều 8. Thời điểm xác định thuế giá trị gia tăng
2. Thời điểm xác định thuế giá trị gia tăng đối với hàng hóa, dịch vụ sau đây do Chính phủ quy định:
a) Hàng hóa xuất khẩu, hàng hóa nhập khẩu;
...
e) Hoạt động xây dựng, lắp đặt và hoạt động dầu khí.”
Tại khoản 6 Điều 16 Nghị định số 181/2025/NĐ-CP quy định về thuế GTGT như sau:
“Điều 16. Thời điểm xác định thuế giá trị gia tăng đối với một số hàng hóa, dịch vụ khác
6. Đối với hoạt động xây dựng, lắp đặt bao gồm cả đóng tàu, thời điểm xác định thuế giá trị gia tăng là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành hay phần công việc thực hiện bàn giao, không phân biệt đã thu được tiền hay chưa thu được tiền.”
Căn cứ quy định nêu trên, thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt hiện hành được kế thừa và thống nhất với quy định về thời điểm xác định thuế giá trị gia tăng đối với xây dựng, lắp đặt theo pháp luật về thuế giá trị gia tăng.
Trường hợp Công ty phát sinh vướng mắc trên thực tế tại các cơ quan thuế thì đề nghị Công ty cung cấp đầy đủ thông tin về hồ sơ, vướng mắc gửi cơ quan thuế địa phương để được xử lý theo quy định.
Đồng thời, trong thời gian tới, khi Bộ Tài chính lấy ý kiến về dự thảo sửa đổi, bổ sung quy định về chính sách thuế và hóa đơn, đề nghị Quý Công ty chủ động nghiên cứu và kịp thời đóng góp ý kiến để hoàn thiện hệ thống văn bản pháp luật thuế, phù hợp với thực tiễn hoạt động của doanh nghiệp.
Cục Thuế có ý kiến để Công ty TNHH Tư vấn Vietnam Laws được biết./.
|
|
TL. CỤC TRƯỞNG |
 Tải về
Khép lại những bộn bề của công việc, tập thể cán bộ nhân viên của Trí Luật đã cùng nhau tạo nên một dấu ấ...

Nằm trong chuỗi sự kiện kỷ niệm 22 năm thành lập công ty, Hội thao Trí Luật năm 2026 đã chính thức khép lại sa...
TCDN - Để thúc đẩy chuyển đổi số và khuyến khích hộ kinh doanh phát triển lên mô hình doanh nghiệp, nhiều ý ki...

Chào mừng ngày 8/3 – Ngày quốc tế phụ nữ, Công Ty CP Tư Vấn Trí Luật đã triển khai hoạt động thi đấu nấu ăn vớ...

Vào ngày 07/02/2026, Công ty Cổ Phần Tư Vấn Trí Luật đã tổ chức cuộc đua “Truy tìm ngôi sao may mắn” và t...

 PHÁP LÝ
 0909.1838.36
_______________________
HÓA ĐƠN, CKS
1) LÊ THỊ NGỌC HÂN
