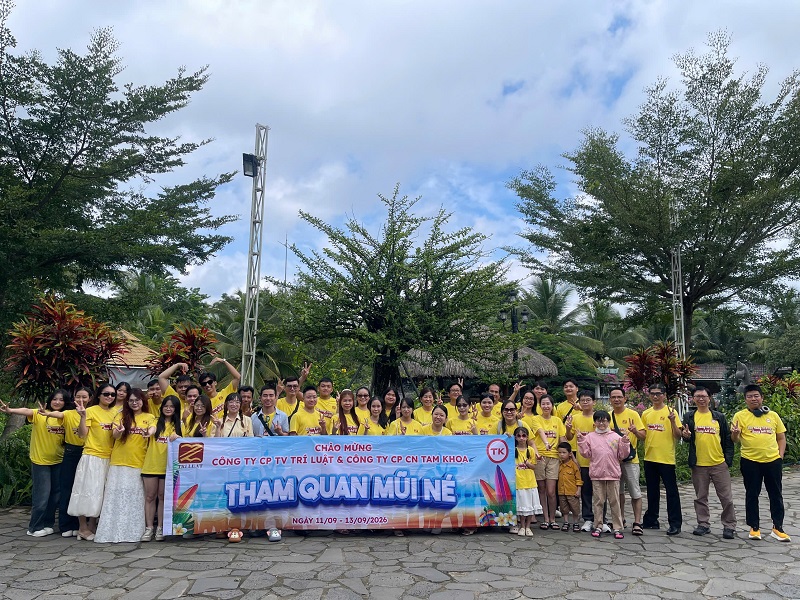
TRÍ LUẬT TỔ CHỨC CHUYẾN DU LỊCH MŨI NÉ NĂM 2026
Khép lại những bộn bề của công việc, tập thể cán bộ nhân viên của Trí Luật đã cùng nhau tạo nên một dấu ấ...
|
BỘ TÀI CHÍNH |
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM |
|
Số: 7478/CT-QLNT |
Hà Nội, ngày 08 tháng 10 năm 2026 |
Kính gửi: Hiệp hội Các nhà sản xuất xe máy Việt Nam.
(Địa chỉ: Công ty Honda Việt Nam, phường Phúc Yên, tỉnh Phú Thọ, Việt Nam)
Cục Thuế nhận được văn bản số 51/2026/CV-VAMM của Hiệp hội Các nhà sản xuất xe máy Việt Nam về nội dung của hóa đơn. Về vấn đề này, Cục Thuế có ý kiến như sau:
1. Về nội dung hóa đơn của ô tô, xe máy
Tại điểm a.1.1 khoản 5 Phụ lục Nội dung của hóa đơn kèm theo Nghị định số 254/2026/NĐ-CP quy định như sau:
“a.1.1) Trường hợp hàng hóa phải đăng ký quyền sử dụng, quyền sở hữu thì trên hóa đơn phải thể hiện các số hiệu, ký hiệu đặc trưng của hàng hóa mà khi đăng ký pháp luật có yêu cầu (ví dụ: địa chỉ, cấp nhà, chiều dài, chiều rộng, số tầng của một ngôi nhà).
Trường hợp người bán ô tô, xe máy lập hóa đơn điện tử có đủ các thông tin sau: Họ và tên người mua; số định danh cá nhân hoặc mã số thuế (đối với tổ chức); nhãn hiệu, loại xe, năm sản xuất; số khung, số máy; số Giấy chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường (đối với xe nhập khẩu) hoặc số Phiếu kiểm tra chất lượng xuất xưởng (đối với xe sản xuất, lắp ráp trong nước) là căn cứ để cơ quan thuế xác định và thông báo số tiền lệ phí trước bạ phải nộp;”
Tại khoản 10 Điều 11 Nghị định số 252/2026/NĐ-CP về các trường hợp không phải nộp hồ sơ khai thuế, khoản thu khác như sau:
“Điều 11. Các trường hợp không phải nộp hồ sơ khai thuế, khoản thu khác
10. Trường hợp việc tính thuế, khoản thu khác, thông báo thuế, khoản thu khác do cơ quan thuế thực hiện mà cơ quan thuế đã kết nối, chia sẻ, sử dụng được thông tin có trong cơ sở dữ liệu quốc gia, cơ sở dữ liệu của cơ quan nhà nước có thẩm quyền, Hệ thống thông tin quản lý thuế hoặc hồ sơ xác định nghĩa vụ tài chính, phiếu chuyển thông tin do cơ quan có thẩm quyền chuyển đến và các thông tin, dữ liệu này bảo đảm đủ căn cứ để tính thuế, khoản thu khác theo quy định thì người nộp thuế không phải nộp hồ sơ khai thuế, khoản thu khác, trừ trường hợp người nộp thuế có đề nghị miễn, giảm trên hồ sơ khai thuế, khoản thu khác.
...”
Căn cứ quy định nêu trên:
Trường hợp hàng hóa phải đăng ký quyền sử dụng, quyền sở hữu thì trên hóa đơn phải thể hiện các số hiệu, ký hiệu đặc trưng của hàng hóa mà khi đăng ký pháp luật có yêu cầu.
Trường hợp người bán ô tô, xe máy để người mua đăng ký quyền sử dụng, quyền sở hữu mà trên hóa đơn điện tử do người bán lập có đủ thông tin Họ và tên người mua; số định danh cá nhân hoặc mã số thuế (đối với tổ chức); nhãn hiệu, loại xe, năm sản xuất; số khung, số máy; số Giấy chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường (đối với xe nhập khẩu) hoặc số Phiếu kiểm tra chất lượng xuất xưởng (đối với xe sản xuất, lắp ráp trong nước), thì hệ thống cơ quan thuế sẽ xác định và thông báo số tiền lệ phí trước bạ phải nộp cho người nộp thuế mà người nộp thuế không phải nộp hồ sơ khai lệ phí trước bạ theo quy định tại khoản 10 Điều 11 Nghị định số 252/2026/NĐ-CP.
Trường hợp người bán ô tô, xe máy bán cho người mua để tiếp tục kinh doanh, không phải để đăng ký quyền sử dụng, quyền sở hữu (người mua là nhà phân phối, đại lý hoặc tổ chức, cá nhân mua để tiếp tục kinh doanh) thì trên hóa đơn không bắt buộc phải thể hiện các số hiệu, ký hiệu đặc trưng của ô tô, xe máy.
Tại khoản 5 Điều 4 Thông tư số 91/2026/TT-BTC của Bộ Tài chính quy định cụ thể mẫu hiển thị các loại hóa đơn điện tử để tham khảo trong quá trình thực hiện mà không phải mẫu bắt buộc. Người bán được sử dụng mẫu hóa đơn điện tử phù hợp với hoạt động sản xuất, kinh doanh nhưng phải đảm bảo các nội dung bắt buộc theo quy định tại Điều 10 và Phụ lục Nội dung của hóa đơn kèm theo Nghị định số 254/2026/NĐ-CP của Chính phủ.
Cục Thuế có ý kiến để Hiệp hội Các nhà sản xuất xe máy Việt Nam được biết./.
|
|
TL. CỤC TRƯỞNG |
 Tải về
Khép lại những bộn bề của công việc, tập thể cán bộ nhân viên của Trí Luật đã cùng nhau tạo nên một dấu ấ...

Nằm trong chuỗi sự kiện kỷ niệm 22 năm thành lập công ty, Hội thao Trí Luật năm 2026 đã chính thức khép lại sa...
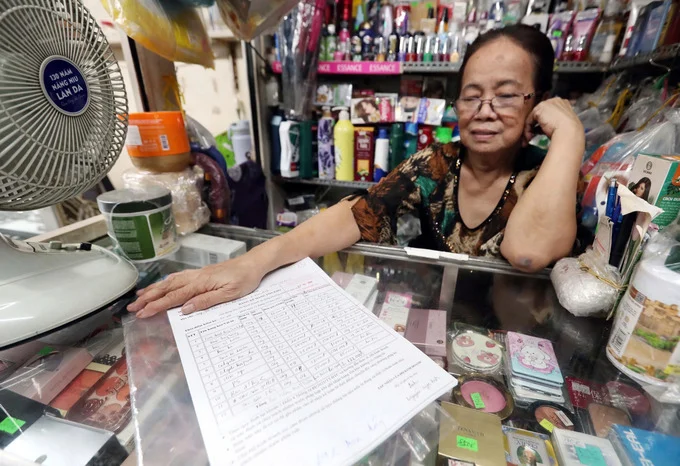
TCDN - Để thúc đẩy chuyển đổi số và khuyến khích hộ kinh doanh phát triển lên mô hình doanh nghiệp, nhiều ý ki...

Chào mừng ngày 8/3 – Ngày quốc tế phụ nữ, Công Ty CP Tư Vấn Trí Luật đã triển khai hoạt động thi đấu nấu ăn vớ...

Vào ngày 07/02/2026, Công ty Cổ Phần Tư Vấn Trí Luật đã tổ chức cuộc đua “Truy tìm ngôi sao may mắn” và t...

 PHÁP LÝ
 0909.1838.36
_______________________
HÓA ĐƠN, CKS
1) LÊ THỊ NGỌC HÂN
