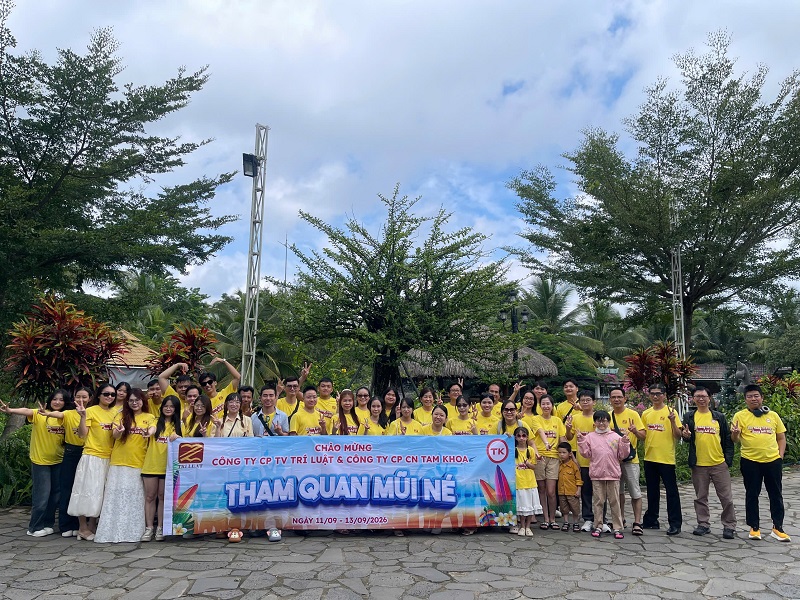
TRÍ LUẬT TỔ CHỨC CHUYẾN DU LỊCH MŨI NÉ NĂM 2026
Khép lại những bộn bề của công việc, tập thể cán bộ nhân viên của Trí Luật đã cùng nhau tạo nên một dấu ấ...
|
CỤC THUẾ |
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM |
|
Số: 3275/TNI-QLDN1 |
Tây Ninh, ngày 01 tháng 12 năm 2025 |
|
Kính gửi: |
Công ty TNHH Flyeagle Knitting Việt Nam; |
Trả lời văn bản số 01/CV-FK/2025 ngày 17/9/2025 của Công ty TNHH Flyeagle Knitting Việt Nam (gọi tắt là Công ty) về việc ưu đãi thuế TNDN, Thuế tỉnh Tây Ninh có ý kiến như sau:
- Tại khoản 4 Điều 19 Thông tư số 78/2014/TT-BTC ngày 18/06/2014 của Bộ quy định về thuế suất ưu đãi.
"Điều 19. Thuế suất ưu đãi
...
4. Thuế suất ưu đãi 20% trong thời gian mười năm (10 năm) áp dụng đối với:
a) Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại địa bàn có điều kiện kinh tế - xã hội khó khăn quy định tại Phụ lục ban hành kèm theo Nghị định số 218/2013/NĐ-CP của Chính phủ. " ...
b) ...
Doanh nghiệp thực hiện dự án đầu tư mới vào các lĩnh vực, địa bàn ưu đãi thuế quy định tại khoản này kể từ ngày 01 tháng 01 năm 2016 áp dụng thuế suất 17%."
- Tại Điều 6 Thông tư số 151/2014/TT-BTC ngày 10/10/2014 của Bộ Tài chính sửa đổi, bổ sung khoản 3, Điều 20, Thông tư số 78/2014/TT-BTC như sau:
“3. Miễn thuế 2 năm và giảm 50% số thuế phải nộp trong 4 năm tiếp theo đối với thu nhập từ thực hiện dự án đầu tư mới quy định tại Khoản 4 Điều 19 Thông tư số 78/2014/TT-BTC ngày 18/6/2014 của Bộ Tài chính và thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại Khu công nghiệp (trừ Khu công nghiệp nằm trên địa bàn có điều kiện – kinh tế xã hội thuận lợi).
Địa bàn có điều kiện - kinh tế xã hội thuận lợi quy định tại khoản này là các quận nội thành của đô thị loại đặc biệt, đô thị loại I trực thuộc trung ương và các đô thị loại I trực thuộc tỉnh, không bao gồm các quận của đô thị loại đặc biệt, đô thị loại I trực thuộc trung ương và các đô thị loại I trực thuộc tỉnh mới được thành lập từ huyện kể từ ngày 01/01/2009; trường hợp khu công nghiệp nằm trên cả địa bàn thuận lợi và địa bàn không thuận lợi thì việc xác định ưu đãi thuế đối với khu công nghiệp căn cứ vào vị trí thực tế của dự án đầu tư trên thực địa.
Việc xác định đô thị loại đặc biệt, loại I quy định tại khoản này thực hiện theo quy định tại Nghị định 42/2009/NĐ-CP ngày 07/5/2009 của Chính phủ quy định về phân loại đô thị và văn bản sửa đổi Nghị định này (nếu có)”.
- Tại khoản 2 Điều 12 Thông tư số 96/2015/TT-BTC ngày 22 tháng 06 năm 2015 của Bộ Tài Chính quy định:
“2. Sửa đổi, bổ sung khoản 4 Điều 20 Thông tư số 78/2014/TT-BTC như sau:
“4. Thời gian miễn thuế, giảm thuế quy định tại Điều này được tính liên tục từ năm đầu tiên doanh nghiệp có thu nhập chịu thuế từ dự án đầu tư mới được hưởng ưu đãi thuế. Trường hợp doanh nghiệp không có thu nhập chịu thuế trong ba năm đầu, kể từ năm đầu tiên có doanh thu từ dự án đầu tư mới thì thời gian miễn thuế, giảm thuế được tính từ năm thứ tư dự án đầu tư mới phát sinh doanh thu…””
- Tại khoản 7 Điều 18 Thông tư số 78/2014/TT-BTC ngày 18/6/2014 của Bộ Tài chính quy định:
"7. Trong cùng một kỳ tính thuế nếu có một khoản thu nhập thuộc diện áp dụng thuế suất thuế thu nhập doanh nghiệp ưu đãi và thời gian miễn thuế, giảm thuế theo nhiều trường hợp khác nhau thì doanh nghiệp tự lựa chọn một trong những trường hợp ưu đãi thuế thu nhập doanh nghiệp có lợi nhất. "
- Tại Điều 22 Thông tư số 78/2014/TT-BTC ngày 18/6/2014 của Bộ Tài chính quy định về thủ tục thực hiện ưu đãi thuế thu nhập doanh nghiệp:
“Doanh nghiệp tự xác định các điều kiện ưu đãi thuế, mức thuế suất ưu đãi, thời gian miễn thuế, giảm thuế, số lỗ được trừ (-) vào thu nhập tính thuế để tự kê khai và tự quyết toán thuế với cơ quan thuế...”
Căn cứ các quy định nêu trên, Thuế tỉnh Tây Ninh trả lời cho Công ty được biết và thực hiện theo đúng quy định tại văn bản quy phạm pháp luật đã được trích dẫn tại văn bản này./.
|
Nơi nhận: |
KT. TRƯỞNG THUẾ TỈNH |

 Tải về
Khép lại những bộn bề của công việc, tập thể cán bộ nhân viên của Trí Luật đã cùng nhau tạo nên một dấu ấ...
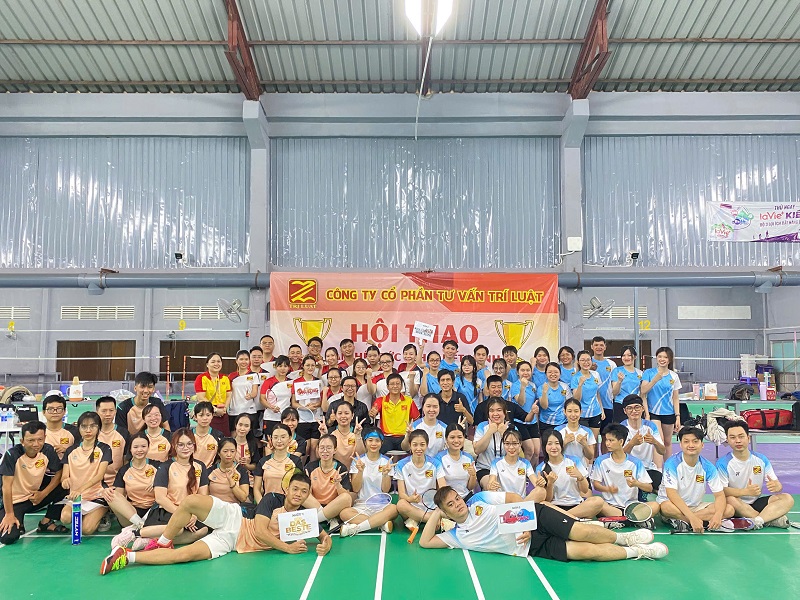
Nằm trong chuỗi sự kiện kỷ niệm 22 năm thành lập công ty, Hội thao Trí Luật năm 2026 đã chính thức khép lại sa...
TCDN - Để thúc đẩy chuyển đổi số và khuyến khích hộ kinh doanh phát triển lên mô hình doanh nghiệp, nhiều ý ki...
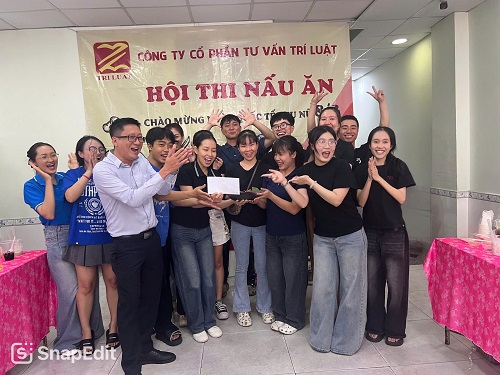
Chào mừng ngày 8/3 – Ngày quốc tế phụ nữ, Công Ty CP Tư Vấn Trí Luật đã triển khai hoạt động thi đấu nấu ăn vớ...
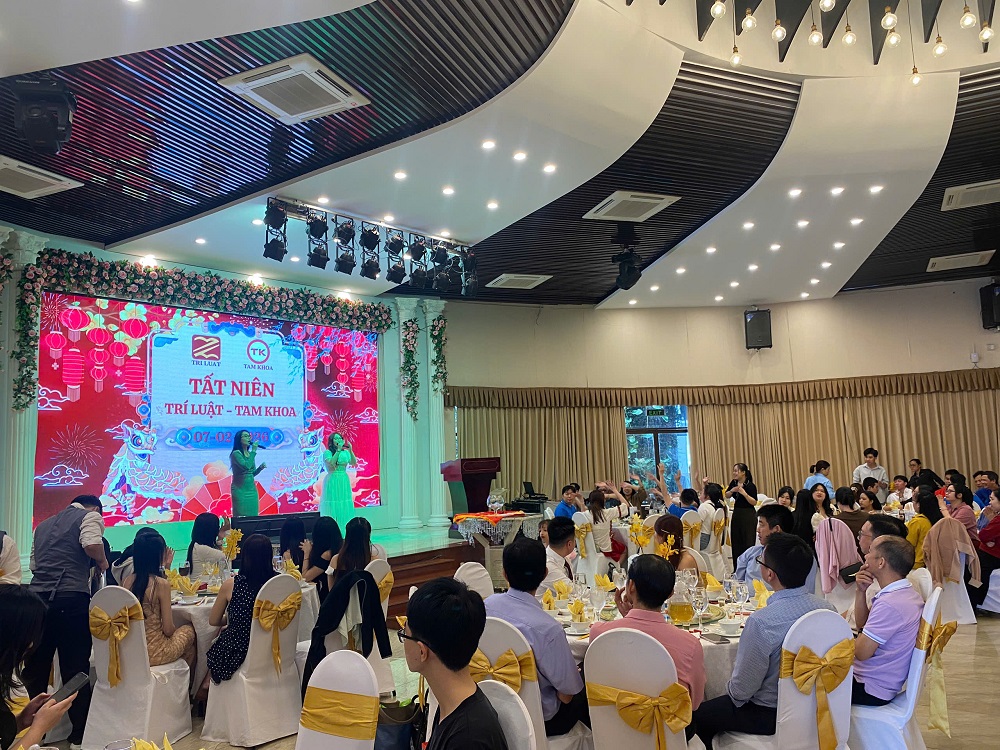
Vào ngày 07/02/2026, Công ty Cổ Phần Tư Vấn Trí Luật đã tổ chức cuộc đua “Truy tìm ngôi sao may mắn” và t...

 PHÁP LÝ
 0909.1838.36
_______________________
HÓA ĐƠN, CKS
1) LÊ THỊ NGỌC HÂN
