
TRÍ LUẬT TỔ CHỨC HỘI THAO KỶ NIỆM 22 NĂM THÀNH LẬP
Nằm trong chuỗi sự kiện kỷ niệm 22 năm thành lập công ty, Hội thao Trí Luật năm 2026 đã chính thức khép lại sa...
|
BỘ TÀI CHÍNH |
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM |
|
Số: 979/TCT-CS |
Hà Nội, ngày 28 tháng 02 năm 2025 |
Kính gửi: Cục Thuế tỉnh Bình Dương.
Tổng cục Thuế nhận được công văn số 4249/CTBDU-TTKT2 ngày 12/11/2024 của Cục Thuế tỉnh Bình Dương về chính sách thuế GTGT. Về vấn đề này, Tổng cục Thuế có ý kiến như sau:
Căn cứ khoản 20 Điều 4 Thông tư số 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính hướng dẫn về đối tượng không chịu thuế GTGT.
Căn cứ Điều 9, Điều 11 Thông tư số 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính hướng dẫn về thuế suất 0% và thuế suất 10%.
Tổng cục Thuế có công văn số 2155/TCT-CS ngày 21/5/2024 trả lời Cục Thuế thành phố Hải Phòng về chính sách thuế GTGT đối với dịch vụ cung cấp cho doanh nghiệp chế xuất.
Đề nghị Cục Thuế tỉnh Bình Dương căn cứ các quy định, hướng dẫn nêu trên và tham khảo nội dung hướng dẫn tại công văn số 2155/TCT-CS ngày 21/5/2024 của Tổng cục Thuế để hướng dẫn thực hiện theo quy định.
Tổng cục Thuế có ý kiến để Cục Thuế tỉnh Bình Dương được biết./.
|
Nơi nhận: |
TL. TỔNG CỤC TRƯỞNG |
 Tải về
Nằm trong chuỗi sự kiện kỷ niệm 22 năm thành lập công ty, Hội thao Trí Luật năm 2026 đã chính thức khép lại sa...
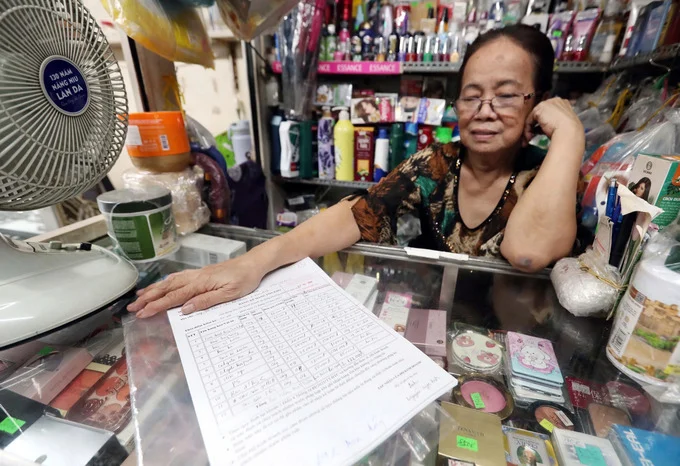
TCDN - Để thúc đẩy chuyển đổi số và khuyến khích hộ kinh doanh phát triển lên mô hình doanh nghiệp, nhiều ý ki...

Chào mừng ngày 8/3 – Ngày quốc tế phụ nữ, Công Ty CP Tư Vấn Trí Luật đã triển khai hoạt động thi đấu nấu ăn vớ...

Vào ngày 07/02/2026, Công ty Cổ Phần Tư Vấn Trí Luật đã tổ chức cuộc đua “Truy tìm ngôi sao may mắn” và t...
Về doanh nghiệp: Với hơn 22 năm dẫn đầu trong lĩnh vực Pháp lý – Kế toán, Trí Luật không chỉ là một công ty tư...

 PHÁP LÝ
 0909.1838.36
_______________________
HÓA ĐƠN, CKS
1) LÊ THỊ NGỌC HÂN
